HYDRATEC NL0009391242 HYDRA
mon avis trés subjectif
C'est un dossier atypique dans le tableau — les trois filtres parfaitement équilibrés à 8.2, porté par un fondamental de qualité rare (ROI 21.8%, quasi sans dette, moat et un mensuel propre depuis janvier 2026. La faible liquidité est le seul vrai bémol opérationnel — elle impose de travailler sur les UT longues uniquement.
et les incubateurs de poussins, il fallait y penser
setup Solide 🛡️
8.20 / 10
- le 19/01/26 achat à 182 euros, achat s une demi ligne
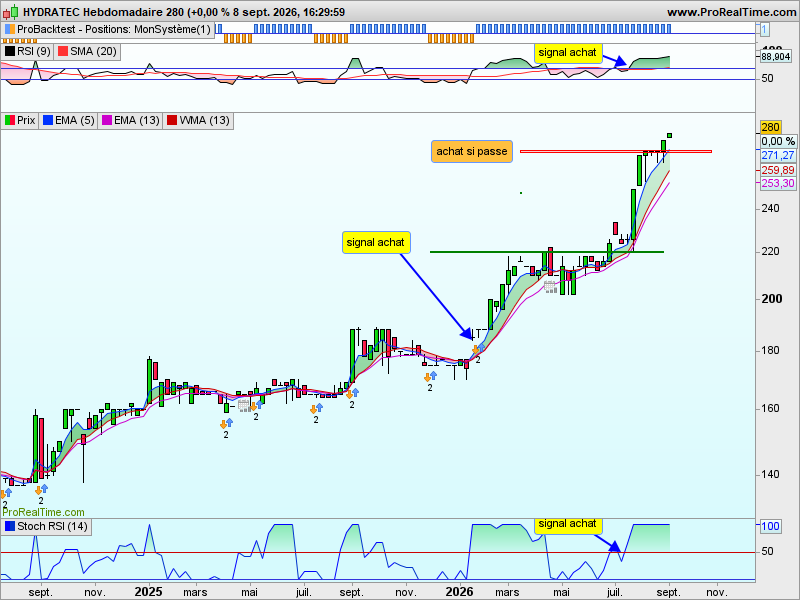
- le 02/07/26 complément ligne à 220 ( cassure résistance)
- le 08/09/26 renforcement à 275 de 10 % ( cassure résistance plus signaux)
points d entrées
Achat sur retour 230
renforcement : sur cassure des 270
stops
Invalidation sous 224
Support sur 224
Résistance sur 250
Objectifs
Objectif 1 : 320
Objectif 2:
suivi
ma vision actuelle
🟢 Sous-valorisée — opportunité
La valorisation reste correcte et intéressante. depuis aout le cours bloque sous les 270 mais depuis septembre on assiste à une cassure franche .
l analyse du 29/08/26
l e mensuel
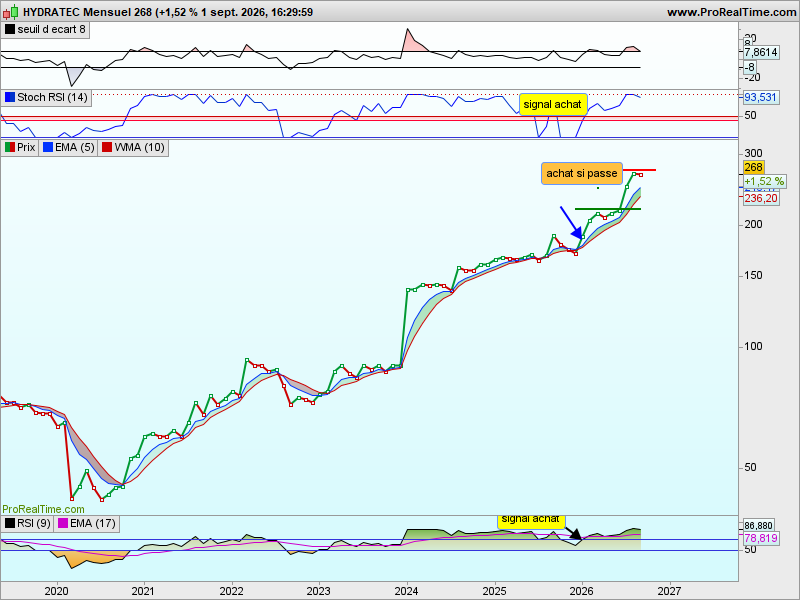
Signal d'achat envoyé le 19 janvier 2026 sur les 182€ suite à une petite correction. Depuis le trend mensuel ne faiblit pas — bien au contraire, il s'accélère. Le mensuel est le moteur du dossier et la lecture la plus fiable compte tenu de la faible liquidité.
l hebdo
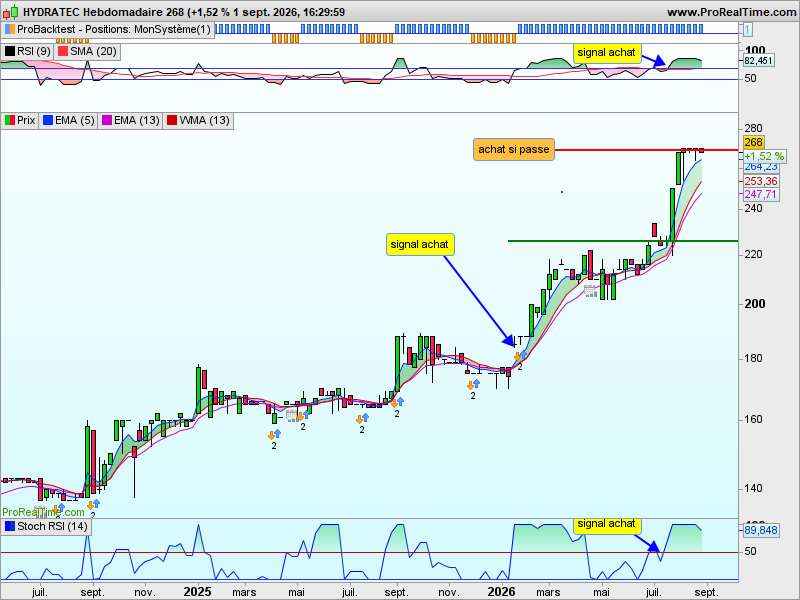
L'hebdo évolue plus calmement mais en hausse constante. La cassure des 218€ offre une opportunité de renforcement. Configuration propre sans virulence — dans la logique du mensuel.
jour
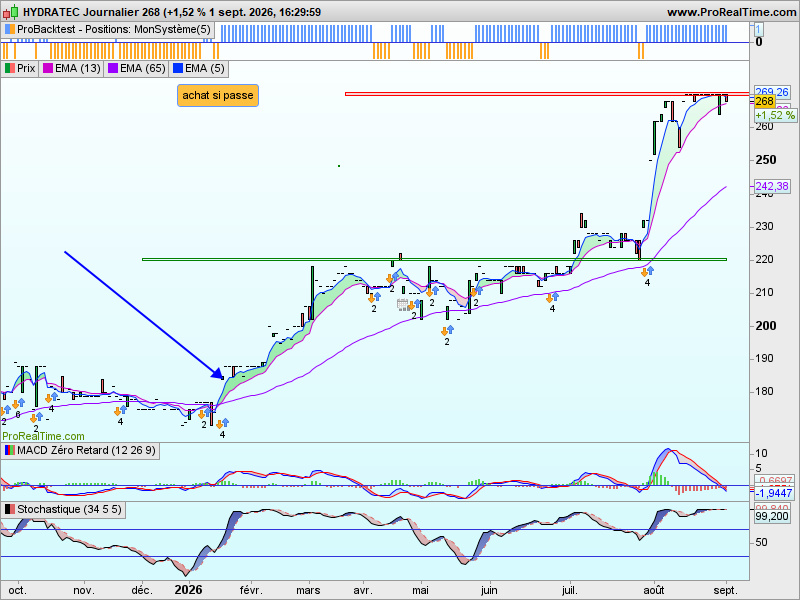
Le journalier est parfait graphiquement mais compliqué à lire du fait de peu de volumes.
le 2 H
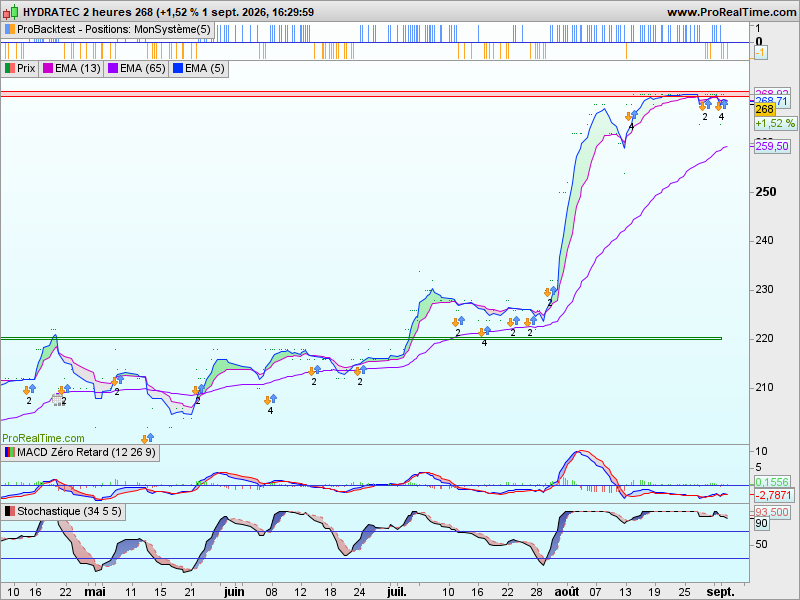
2H —Le 2H est peu significatif pour la même raison. Sur ce dossier la lecture se fait sur le mensuel et l'hebdo — pas sur les UT courtes.
Analyse Fondamentale
Le métier
Hydratec Industries est une holding industrielle néerlandaise, filiale de Ten Cate Investeringsmaatschappij. Deux segments : Agri & Food Systems (Pas Reform — incubateurs industriels et automatisation de couvoirs pour la production de poussins d'un jour, leader mondial de niche) et Plastic Components (composants plastique, caoutchouc et métal de précision pour automobile, médical, climatisation).
points forts
- →RN record 24.1 M€ +32% — malgré CA en recul
→ROI exceptionnel à 21.8% vs 15.9% en 2024
→Marge brute 56.8% — qualité technologique prouvée
→Dette LT 9.8 M€ en recul de −15% — bilan sain
→Solvabilité 52.8% en hausse vs 48.4%
→Dividende 4.68% — ratio 43% — discipline financière
→Pas Reform — leader mondial niche couvoirs
→Carnet de commandes 2026 solide
Points faibles
→Très faible liquidité — 1.3 M d'actions seulement
→Dépendance aux cycles industriels et auto
→Incertitude macro 2026 — investissements clients reportés
→Exposition à l'automobile en restructuration
niveau 1 filtre éliminatoire
| critéren | Statut | |
|---|---|---|
| Cash > 12 mois | Solvabilité 52.8%, dette LT 9.8 M€ seulement | |
| dette soutenable | dette quasi inexistante | |
| cash flow positif | Solvabilité 52.8%, dette LT 9.8 M€ seulemen | |
| Pas d AK | Pas d'AK — dividende régulier | |
| Pas de vente d actifs de survie | Aucune cession contrainte — acquisition Eqraft offensive | |
| Management crédible | Ten Cate — gouvernance familiale solide et discrète |
Grille F2 / 7 critères
| STATUT | CRITERE | JUSTIFICATION | VERDTCT |
|---|---|---|---|
| RENTABILITE | RN record 24.1 M€ +32% malgré CA en recul. ROI 21.8% — exceptionnel. EPS 18.55€ +32%. Marge brute 56.8%. Amélioration des marges en contraction du CA — signe de qualité opérationnelle rare. | Validé | |
| CASH FLOW | FCF positif et en amélioration. Solvabilité 52.8%. Dette LT 9.8 M€ seulement (ratio D/CP 10.57%). Dividende autofinancé. Acquisition Eqraft financée sans AK. Bilan quasi sans dette. | Validé | |
| REVENUS RECURRENTS | Services et maintenance récurrents — contrats de support hatchery (85% de rétention client). Composants plastique sur contrats OEM long terme. Environ 30% du CA en revenus de services récurrents. | Validé | |
| STRUCTURE FINANCIERE | Dette LT 9.8 M€ vs capitalisation 270 M€ — quasi sans dette. Solvabilité 52.8% en hausse | Validé | |
| QUALITE DU BUSINESS | Deux niches industrielles bien positionnées — couvoirs industriels (croissance protéines animales Asie) et composants plastique technique. Business lisible, actifs réels, marchés porteurs long terme malgré cyclicité court terme. | Validé | |
| MOAT | leader mondial des incubateurs industriels, niche technique avec fortes barrières (savoir-faire, certifications, relations clients décennales). Composants médical et sécurité frein auto — switching costs élevés. Expertise difficile à reproduire. | Validé | |
| MANAGEMENT | Ten Cate — actionnaire familial discret et de long terme Absence de guidance concrète pour 2026 — "volatilité macro limite les prévisions". Communication minimaliste. | faiblesse |
niveau 3 valorisation
| critéren | Verdict | justification |
|---|---|---|
| Valorisation historique | Malgré la hausse du titre, Hydratec conserve une valorisation raisonnable au regard de ses bénéfices. Les résultats 2025 sont records avec un bénéfice net en hausse de plus de 30 %. | |
| Prime justifiée | Malgré la hausse du titre, Hydratec conserve une valorisation raisonnable au regard de ses bénéfices. Les résultats 2025 sont records avec un bénéfice net en hausse de plus de 30 %. | |
| Potentiel de croissance | Carnet de commandes bien rempli, montée au capital d'Eqraft et amélioration continue des marges offrent encore de bons relais de croissance. | |
| Rendement/ Risque | Société très bien gérée, dette très faible (0,31x EBITDA) et forte génération de trésorerie. | |
| Marge de sécurité | Après son parcours haussier, il est préférable de privilégier les replis techniques pour renforcer. | |
Verdict :Sous-valorisée à correctement valoriséeHydratec reste une petite valeur de grande qualité. Le marché commence à reconnaître ses qualités mais la valorisation demeure attractive compte tenu de la solidité du bilan et de la progression régulière des résultats. Légende 🟢 Sous-valorisée (opportunité)🟡 Correctement valorisée (achat possible selon le setup) 🟠 Valorisation exigeante (achat uniquement sur excellent timing technique) 🔴 Survalorisée (prudence, attendre une correction) | ||
Notation du setup
AT 60 % | AF 35% | Gestion 5% | Setup | Statut |
|---|---|---|---|---|
8.2 | 8.2 | 8.2 | 8.20 | Solide |
| On est sur 2 UT clairement validées sur 4 lisibles. Une faiblesse sur la concordance incomplète | 6/7 critères validés. Une seule faiblesse — management sur la communication et l'absence de guidance. Fondamental de très belle qualité — ROI 21.8%, quasi sans dette, moat réel sur Pas Reform. | Scénario lisible mais objectif non défini au-delà de 220 | dossier parfait |
Cette grille de notation reflète uniquement la qualité du setup au moment de l'analyse selon les trois filtres de la méthode. Elle ne constitue pas une recommandation d'achat ou de vente. Chaque décision de placement relève de la seule et entière responsabilité de l'investisseur.
information
Ces analyses fondamentales et graphiques sont partagées à titre informatif et pédagogique uniquement. Elles reflètent une opinion personnelle basée sur des données publiques disponibles à la date de publication et peut évoluer sans préavis. Elles ne constituent en aucun cas un conseil en investissement, une recommandation personnalisée ou une incitation à l'achat ou à la vente. Les performances passées ne préjugent pas des performances futures. Chaque décision de placement relève de la seule et entière responsabilité de l'investisseur.
Donner un avis
.